モビット返済の手数料を無料にする全手順!提携ATMの損失を防ぐ術
SMBCモビットを利用する際、多くの利用者が無意識のうちに垂れ流してしまっているのが「返済時の手数料」です。借入金の元金を少しでも早く減らしたい局面において、返済のたびに引かれる数百円のコストは、ボディブローのように家計の資金効率を蝕んでいきます。特にコンビニATMの手軽さに頼り切っていると、年間の手数料総額だけで利息以上の余計な出費を強いられるケースも少なくありません。
「たかが110円、220円」という油断が、最終的な総返済額をどれほど大きく膨らませてしまうのか。本記事では、モビットの返済手数料を完全にゼロにする具体的な実践ルートを体系化し、提携ATMを利用し続ける構造的なリスクと、2026年時点で最も賢くコストを抑える完済アプローチを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATM返済は毎回110円〜220円が徴収されるが、「三井住友銀行ATM」「ネット返済(Pay-easy)」「口座振替」を選べば手数料は完全に無料化できる。
- 要点2:毎回220円の手数料を払い続けると、3年間で7,920円もの損失となり、追加返済で元金を減らす利息圧縮効果を大きく相殺してしまう。
- 要点3:会員専用サービス「Myモビ」からのネット返済やVポイント充当を組み合わせることで、来店不要かつ1円単位の端数までノーコストで完済が可能になる。
【徹底検証】モビットの返済手数料を無料にする3大ルート
SMBCモビットで借入金を返済する際、一切の手数料を発生させずに元金を減らす方法は明確に確立されています。日常的に使える代表的な3つの無料化ルートを押さえておけば、無駄な出費を完全にシャットアウトできます。
第1の選択肢は、街中や駅前に設置されている三井住友銀行ATM手数料無料の仕組みを活用することです。SMBCモビットは三井住友フィナンシャルグループの一員であるため、グループ傘下の三井住友銀行店舗内や出張所に設置されたATMを利用する場合に限り、借入・返済ともに利用手数料が0円に設定されています。ローンカードを挿入して紙幣を投入するだけで、夜間や休日であっても余計なコストを引かれずに返済処理が完了します。
第2の選択肢は、金融機関へ足を運ぶ手間すら不要にするモビットインターネット返済です。会員専用サービス「Myモビ」にログインし、インターネットバンキング経由で入金を行うこの手法は、都市銀行から地方銀行、ネット銀行まで全国約400の提携金融機関に対応しています。内部システムにPay-easy返済モビットのインフラが組み込まれており、振込手数料は一切かかりません。24時間いつでもスマートフォンひとつで即時に返済が反映されるため、利便性とコスト削減を極限まで両立させた現代の最適解といえます。
第3の選択肢は、毎月の定例返済を自動化するモビット口座振替引き落としです。指定できる金融機関(三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行など)の口座を返済口座として登録しておけば、毎月の約定期日に自動で引き落とされます。引き落とし時の手数料負担はゼロであり、うっかり忘れによる遅延損害金のリスクも排除できる堅実な防衛策です。
さらに見逃せない裏ワザとして挙げられるのが、モビットVポイント返済の併用です。日々の買い物やSMBCグループの利用で貯まったVポイントを「1ポイント=1円」換算で返済に充当できるサービスであり、ポイント利用時にも一切の手数料は発生しません。端数の調整や少額の追加返済において、手元の現金を一切減らさずに借入残高を削り落とす強力な武器となります。

【損益データ比較】提携ATMで毎回手数料を払い続けると大損する決定的な理由
日頃の利便性を優先してコンビニエンスストアのATMに頼り切りになっている利用者は、深刻なコストの罠に陥っています。セブン-イレブンやローソン、ファミリーマート等に設置されたATMでの取引には、必ず以下の所定コストが発生します。
取引金額が1万円以下の場合は110円、1万円を超える取引では220円の提携ATM利用手数料が都度課金されます。これはカードを使った取引だけでなく、公式スマホアプリでQRコードを読み取るスマホATM取引手数料であっても完全に同額です。「スマホ完結だからスマートでお得」と錯覚しがちですが、機械を通過する以上、コンビニ側のATM利用料は例外なく徴収されます。
この手数料の破壊力を客観的に把握するために、返済手段ごとのコストと特徴を比較検証してみます。
| 返済手段 | 返済手数料 | 対応時間・利便性 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 完全無料(0円) | 平日・土日祝の稼働時間内 | 現金手渡し感覚で返済したい場合の最有力候補。店舗が近隣にあるなら必須。 |
| インターネット返済(Myモビ) | 完全無料(0円) | ほぼ24時間365日即時反映 | 最も推奨される最強の返済法。端数入金も可能で無駄が一切ない。 |
| 口座振替(自動引き落とし) | 完全無料(0円) | 毎月指定日(自動処理) | 定例返済の基本インフラ。延滞防止とコストゼロを両立できる。 |
| セブン銀行ATM | 110円〜220円/回 | 24時間(スマホ取引可) | セブン銀行ATM返済手数料が発生。常時利用は資産の浪費につながる。 |
| ローソン銀行・E-net | 110円〜220円/回 | 24時間(コンビニ店舗内) | ローソン銀行ATM手数料も有料。緊急時以外は避けるべき。 |
| 銀行窓口・通常銀行振込 | 各行所定の振込手数料 | 金融機関の窓口・ATM時間 | 自己負担になるケースが多く、ネット返済に比べて優位性はない。 |
金融庁の指導や貸金業法に準拠したモビット返済シミュレーションを行うと、この手数料差の深刻さが如実に浮き彫りになります。例えば、毎月2万円を36回(3年間)にわたってコンビニATMから返済した場合、支払う手数料の累計は7,920円に達します。さらに、小まめに千円単位で返済しようと月2回の入金を行った場合、手数料総額は15,840円にまで膨れ上がります。
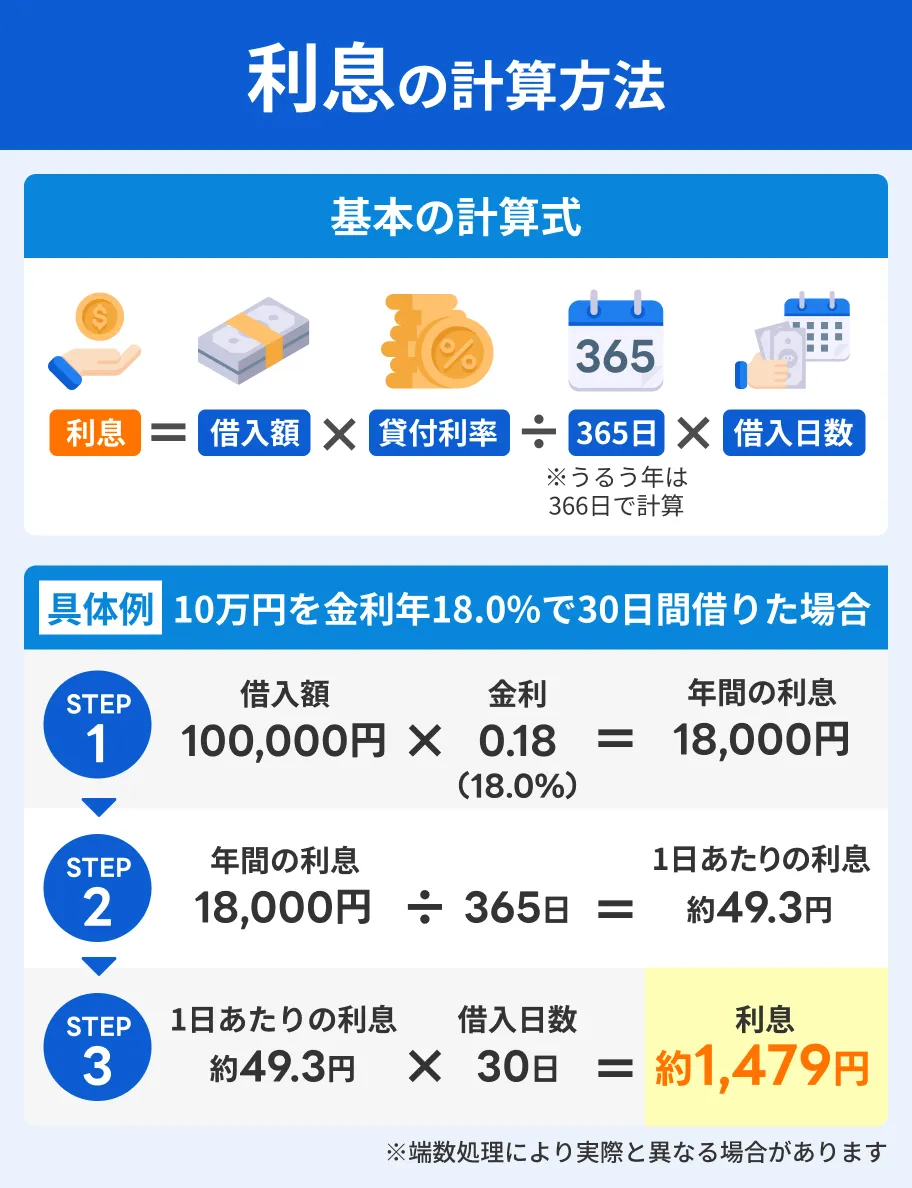
モビット追加返済利息計算の観点から見れば、金利18.0%で借入をしている場合、1万円の元金に対する1ヶ月の利息は約150円です。つまり、220円の手数料を払って1万円をコンビニで返済するという行為は、「浮かせた利息以上のコストを手数料として寄付している」のと同義であり、本末転倒の財務行動に他なりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋などのコミュニティを分析すると、モビットの返済手数料に対する利用者のリアルな後悔と気づきが数多く記録されています。
都内在住の30代会社員男性は、自らの体験談として次のような反省を語っています。
「仕事帰りに一番近いセブン-イレブンのATMで毎月返済していました。画面に『手数料220円』と表示されても、数百円だからと深く考えていなかった。しかし、1年半ほど経って明細を計算し直したところ、手数料だけで4,000円以上消えていることに気づき愕然としました。すぐにスマホからMyモビ返済手続きに切り替えましたが、最初からネット返済を使っていれば丸ごと浮いていたお金でした」
一方で、地方都市在住の40代女性からは、三井住友銀行の配置に関する現場のジレンマも報告されています。
「地方だと三井住友銀行の有人店舗や直営ATMが駅前にしかなく、車社会の生活圏にはコンビニしかありません。そのため最初はローソン銀行ATMを使っていましたが、Pay-easy返済モビットの存在を知ってからは自宅にいながら手数料ゼロで返済できるようになりました。銀行の支店に行く手間すら要らないので、地方在住者ほどネット返済をマスターすべきです」
また、返済を完済したユーザーからは「Vポイントの端数返済が精神的な救いになった」という声も目立ちます。日常のキャッシュレス決済で貯まった数十〜数百ポイントを隙間時間に返済へ充当し、少しずつ借入残高を削っていくゲーム感覚の返済スタイルが、モチベーションの維持に寄与している現場の実態が見て取れます。

一般に知られていない盲点とネットの誤解|一括返済・追加返済の罠
ネット上の情報には、一部で誤解を招くような古い情報や不完全な解説が散見されます。特に注意が必要なのが「一括返済時の端数処理」と「繰り上げ返済のコスト」に関する盲点です。
第一の誤解は、「提携ATMでも1円単位の一括完済ができる」という思い込みです。コンビニなどの提携ATMは基本的に硬貨の取り扱いを行っておらず、千円単位の紙幣のみの受付となっています。そのため、残高が「45,678円」といった端数を含んでいる場合、提携ATMから完全にゼロにすることは不可能です。多めに入金しておつりを後日銀行振込で返還してもらう方法もありますが、手続きの手間が発生します。
こうした端数を含むモビット一括返済方法としては、1円単位で正確な金額を指定して即座に決済できる「インターネット返済」を利用するのが最もスマートかつノーリスクです。
第二の誤解は、「繰り上げ返済には違約金や特別な手数料がかかる」という懸念です。モビットではモビット繰り上げ返済手数料という名目のペナルティ費用は一切存在しません。約定返済日以外のタイミングでいつでも追加返済が可能ですが、ここでも注意すべきは「入金経路の手数料」です。提携ATMから入金すれば当然ながら都度110円〜220円が引かれてしまうため、頻繁に追加返済を行うのであれば、絶対に無料のネット返済を活用しなければなりません。
【プロの結論】行動経済学から紐解く「手数料軽視」の心理とおすすめの判断基準
人間がATM手数料のような少額のコストを軽視してしまう背景には、行動経済学でいう「メンタル・アカウンティング(心の会計)」と「ラテマネー効果」が色濃く影響しています。数万円から数十万円という大きな借入残高を目にしている最中では、わずか220円の支出が心理的に極小化され、「たいした金額ではない」と脳が錯覚してしまうのです。
さらに、「目の前にあるコンビニで今すぐ支払いを済ませてスッキリしたい」という短期的な現状維持バイアスが働き、わざわざ銀行ATMを探したりネットバンキングの設定を行ったりするわずかな労力を先送りにしてしまいます。しかし、この小さな麻痺の積み重ねこそが、元金の減らない悪循環を作り出す元凶です。
以上の構造的課題を踏まえ、編集部が提言する「向いている人・おすすめできない人」の判断基準は以下の通りです。
▼ 提携コンビニATM返済を絶対に避けるべき人
- 返済期間が1年以上に及ぶ長期返済者:手数料の累積額が数千円〜1万円を超え、金利負担をさらに自ら重くすることになります。
- 月2回以上の小まめな追加返済を志向する人:入金のたびに手数料が引かれるため、早期返済による利息圧縮効果が手数料で食い潰されます。
- 自宅や職場でスマホを常用している人:ネット返済の設定に要する時間はわずか数分です。その手間を惜しんでコンビニに向かうのは明らかな経済的損失です。
▼ 例外的に提携ATMを利用しても良い人
- 約定返済期日の直前で延滞の危機に瀕している人:深夜やシステムメンテナンス等でネット返済が間に合わず、延滞による遅延損害金(年率20.0%)や信用情報への傷を回避するための「緊急避難」として利用する場合。
- 生活圏の徒歩圏内に三井住友銀行がなく、ネット環境も一時的に遮断されている人。
【モビット 返済 手数料 無料】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンのATMで手数料を無料にする裏ワザはありますか?
A1:セブン銀行やローソン銀行などの提携コンビニATMを直接操作して返済する場合、手数料を無料にする方法は存在しません。アプリを用いたスマホATM取引でも同様に手数料が発生します。どうしてもコンビニから無料返済を行いたい場合は、コンビニ店舗のFree Wi-Fiや自身のスマートフォンから「Myモビ」にログインし、銀行口座からの「インターネット返済」を実行してください。
Q2:インターネット返済を利用するために、三井住友銀行の口座は必須ですか?
A2:必須ではありません。三菱UFJ銀行、みずほ銀行、りそな銀行、ゆうちょ銀行をはじめ、Pay-easy(ペイジー)に対応した全国の主要都市銀行、地方銀行、ネット銀行(楽天銀行、住信SBIネット銀行、PayPay銀行など)の口座があれば、どの口座からでも手数料無料で返済が可能です。
Q3:Vポイント返済だけで毎月の約定返済を完了させることはできますか?
A3:可能です。ただし、保有しているVポイントがその月の最低返済額(約定返済額)に達している必要があります。ポイントが不足している場合は残額を現金等で入金する必要があるため、会員サイト「Myモビ」の残高画面を確認しながら過不足のないように手続きを行ってください。
Q4:全額を一括返済したいのですが、端数が出た場合の手数料をゼロにする方法は?
A4:Myモビから「インターネット返済」を選択するのが最も確実です。インターネット返済であれば1円単位で正確な金額を指定して決済できるため、無駄な端数を残さず、かつ手数料0円で完結します。ATMから手続きを行いたい場合は、三井住友銀行の店舗内に設置されている硬貨対応ATMを利用する必要があります。
まとめ:今後の動向と失敗しないための判断基準
デジタル金融インフラが高度に整備された現在、借入金の返済においてATM利用手数料を払い続ける行為は、単なる資金の浪費に過ぎません。貸金業者側のシステム連携が進んだ結果、スマートフォンひとつあれば、いつでもどこでも完全無料で元金を直接削ることができる環境が整っています。
SMBCモビットを賢く使いこなし、最短ルートで完済を目指すための鉄則はシンプルです。「定例返済は口座振替で自動化し、余裕資金ができたときの追加返済や一括返済はMyモビからのインターネット返済、または三井住友銀行ATMで行う」。この基本設計を徹底するだけで、数千円規模の無駄な手数料を確実に手元に残すことができます。今日からの返済ルートを見直し、1円も無駄にしないスマートな返済戦略へ即座にシフトしてください。 (出典: モビット 返済 手数料 無料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
