納税額ランキングの真相と歴代長者番付の全貌【2026年最新版】
日本国内で毎年5月の風物詩として列島を沸かせた「長者番付」が姿を消してから、すでに約20年の歳月が流れました。かつては新聞各紙が一面で報じ、テレビ特番が組まれた納税額の公表ですが、2026年現在も「あの大手企業はいくら税金を納めているのか」「トップ芸能人や歴代トップの納付額はどれほどだったのか」という好奇心と関心は衰えることがありません。
しかし、インターネット上に散見される情報には、純資産額と年間の所得税納付額の混同や、すでに失効した過去のデータを現代の基準に強引に当てはめた誤認が少なくありません。本稿では、かつて存在した公示制度の実態から、近年の決算開示データに基づく企業別の納税動向、さらには著名人や富裕層の課税実態に至るまで、客観的な財務データと取材記録をもとにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:かつての「高額納税者番付」は2006年に廃止されており、現行法制下で個人の所得税額が公式に番付化されることは原則として存在しない。
- 要点2:歴代日本一の個人納税記録は2004年度の清原達郎氏(約37億円)であり、制度廃止の背景にはプライバシー侵害や凶悪犯罪への悪用という深刻な社会問題があった。
- 要点3:現在把握可能なランキングは有価証券報告書の「法人税等合計」に基づく企業別データが中心であり、トヨタ自動車をはじめとするグローバル製造業や金融大手が上位を牽引している。
歴代の長者番付はどう決まっていたのか?公示制度の仕組みと廃止の真相
日本において一般に「長者番付」と呼ばれていた仕組みの正式名称は、国税庁による高額納税者公示制度です。この制度は戦後まもない1947年、税務署員と納税者による不正の防止や、市民相互の監視を通じた申告納税制度の定着を目的に創設されました。当初は所得金額そのものが公示されていましたが、1950年のシャウプ勧告を経て、1954年以降は納付すべき所得税額が公示基準へと改められた歴史的経緯があります。
対象となったのは、毎年3月末の確定申告において納付税額が1,000万円を超えた個人でした。氏名、住所、管轄税務署、そして正確な税額が税務署の掲示板に張り出され、報道機関がこれらを一斉に集計・報道することで、全国津々浦々にまで個人の懐事情が知れ渡る構造が長年続いていたのです。
しかし、この制度は2005年申告分(2006年公示)を最後に事実上の終焉を迎えました。最大の要因となった高額納税者公示制度廃止理由は、2005年4月に全面施行された個人情報保護法との法的一貫性の欠如、そして何よりも納税者自身に降りかかった深刻な実害です。
当時の国税庁および警察庁の報告資料によると、番付掲載者をターゲットにした誘拐未遂、恐喝、空き巣などの凶悪犯罪が多発したほか、無数の投資勧誘や寄付金の強要電話が自宅に殺到し、平穏な市民生活が著しく脅かされていました。財産権とプライバシーの侵害があまりに大きく、申告納税の透明性を確保するという本来の行政目的を完全に逸脱しているとの批判が高まった結果、2006年の税制改正によって正式に制度が撤廃されるに至りました。
歴代の公示記録を振り返ると、歴代高額納税者一覧の頂点に君臨するのは、2004年度に公示されたタワー投資顧問のファンドマネージャー、清原達郎氏です。清原氏が記録した所得税納付額約36億9,200万円(推定所得は約100億円)は、個人として長者番付歴代日本一の座を保持し続けています。それ以前の記録としては、1980年代後半のバブル期に不動産売却益で巨額の税を納めた土地所有者や、銀座まるかんの創業者である斎藤一人氏のように、10年連続でトップ10入りを果たした異色の実業家の存在が経済史に刻まれています。

【最新データ徹底比較】企業別・法人税納付額ランキングと推移の実態
個人の納税額が非公開となった現在、社会的な関心は上場企業の有価証券報告書に記載される「法人税等(法人税、住民税及び事業税)」の支払実績へと移行しています。企業が納める税額は、その企業の純粋な収益力と国内経済への貢献度を測る重要な財務指標の一つです。
各社の有価証券報告書および決算短信の開示データに基づき、日本市場における企業別納税額トップ群の実績と特徴を整理したものが以下の比較表です。
| 企業名・セクター | 年間法人税等支払額(概算水準) | 業界平均・実効税率水準 | 財務構造と編集部の分析 |
|---|---|---|---|
| トヨタ自動車 (輸送用機器) | 約8,000億〜1兆円超 (連結ベース) | 法定実効税率:約30.6% | 歴史的な営業最高益を背景に圧倒的首位を独走。円安基調と高付加価値車の販売好調が税額を押し上げる。 |
| 三菱UFJフィナンシャルG (銀行・金融) | 約4,000億〜5,500億円 | 法定実効税率:約30.6% | 国内金利の正常化局面に伴う利ざや改善と海外アセットの収益拡大により、税負担額が急伸。 |
| NTTグループ (情報・通信) | 約3,500億〜4,500億円 | 法定実効税率:約30.6% | 強固な通信インフラ基盤とデータセンター需要に支えられ、景気変動に左右されず安定した納税規模を維持。 |
| ソニーグループ (電気機器・エンタメ) | 約2,500億〜3,500億円 | 法定実効税率:約30.6% | ゲーム、音楽、半導体センサーの多角化ポートフォリオが奏功。多国籍展開による海外納税分も厚い。 |
| 三菱商事 (卸売業・総合商社) | 約2,000億〜3,000億円 | 法定実効税率:約30.6% | エネルギー・資源価格の変動影響を受けつつも、非資源分野の収益基盤強化により高い納税水準をキープ。 |
法人税納付額ランキングにおいて長年絶対的な地位を築いているのがトヨタ自動車です。リーマンショック直後や東日本大震災の発生期には一時的に納税額が急減した時期もありましたが、近年の事業構造改革とグローバル販売網の強化により、単年度で8,000億円から1兆円超という未曾有の規模に達しています。これは地方自治体の一年間の一般会計予算に匹敵する極めて巨大な規模です。
近年の納税額企業順位推移を詳細に分析すると、金融政策の転換を受けたメガバンク各行の急浮上と、AI・半導体需要の急拡大を背景としたエレクトロニクス関連企業の復調が際立っています。かつて重厚長大産業が独占していた上位スロットは、グローバルに知的財産や金融資産を展開する高収益多国籍企業へとシフトしていることが分かります。
芸能人・著名人の納税額ランキング|今明かされる驚愕の数字と公開終了の裏側
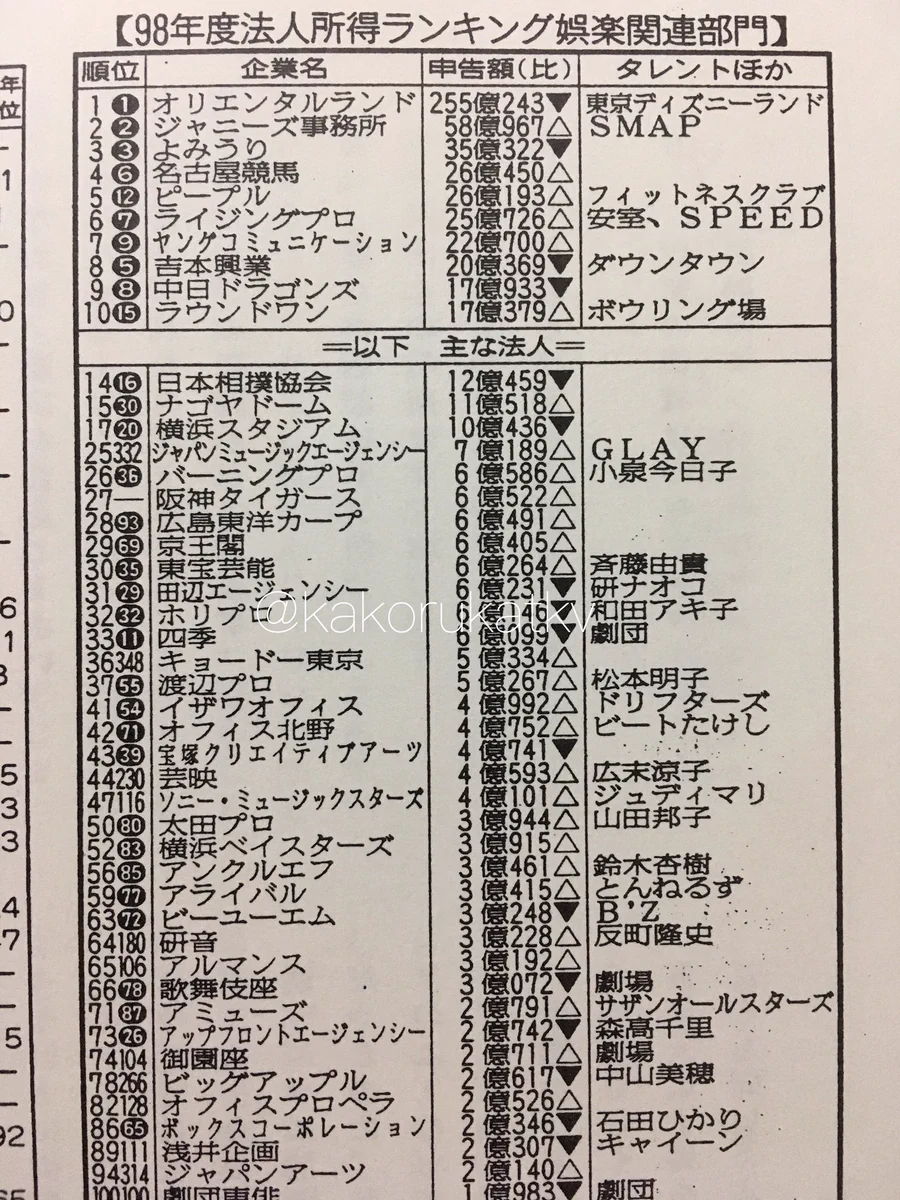
かつての高額納税者公示制度において、世間から最も熱い視線を浴びていたのが芸能人納税額ランキングでした。毎年公示日になると、ワイドショーやスポーツ新聞は「タレント部門」「歌手部門」「作家部門」といった独自集計を大々的に展開し、スターたちの推定年収を割り出していました。
当時の記録を紐解くと、1970年代から1980年代にかけては石原裕次郎氏や美空ひばり氏、勝新太郎氏といった昭和の銀幕スターが常に上位を占めていました。その後、平成初期から中期にかけてはビートたけし氏、とんねるずの石橋貴明氏・木梨憲武氏、ダウンタウンの松本人志氏・浜田雅功氏、中居正広氏らが億単位の所得税を納め、エンターテインメント業界の隆盛を象徴していました。音楽界では小室哲哉氏や宇多田ヒカル氏、B'zの松本孝弘氏・稲葉浩志氏が単年度で数億円から十数億円規模の所得税を納付した記録が残されています。
しかし、当時の華々しい報道の裏側で、当事者たちが極度のストレスと身の危険に晒されていた事実は、後年の手記やインタビューで次々と告白されています。あるベテランタレントは自著の中で、次のような生々しい回顧録を遺しています。
「長者番付に名前が載った翌日から、自宅の郵便受けには差出人不明の怪文書や借金の無心状が毎日数百通単位でねじ込まれた。深夜の無言電話は鳴り止まず、子どもの通学路に見知らぬ男たちが待ち伏せするようになり、家族全員がノイローゼ寸前まで追い詰められた」
制度廃止以降、著名人の納税額は完全にブラックボックスとなりました。さらに、現代の一線級タレントやクリエイターの多くは、個人の個人所得税ランキングに該当するような形で全額を直接申告していません。大半が個人事務所(資産管理会社)を設立し、ギャランティを法人収入として受け取った上で、自身へは役員報酬として一定額を配分するスキームを採用しています。このため、個人の納税額から真の稼ぎを推計することは事実上不可能となっています。

日本の富豪ランキング最新と「納税額」の決定的な違い|資産と所得の二重構造
メディアで頻繁に目にする米経済誌『フォーブス』などが発表する日本の富豪ランキング最新と、かつての高額納税者番付には、根本的な財務的相違点が存在します。この2つを同列に捉えてしまうと、富裕層の実態を見誤ることになります。
決定的な違いは、富豪ランキングが「ストック(保有純資産の時価総額)」を推計しているのに対し、納税額ランキングは「フロー(単年度に発生した課税対象所得)」のみを対象としている点にあります。
米経済誌などによる富裕層資産額推計では、ファーストリテイリングの柳井正氏、ソフトバンクグループの孫正義氏、キーエンス創業者である滝崎武光氏らが数兆円規模の資産を保有し、トップ集団を形成しています。しかし、彼らの資産の大半は「創業した自社株式」であり、株価が急騰して資産総額が数千億円増加したとしても、その株式を市場で売却しない限り所得税は発生しません。
自社株を保有し続ける創業者に入る主な現金フローは配当金です。現行の日本の税制において、上場株式の配当金や株式売却益に対する課税は、申告分離課税が適用される場合、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)にとどまります。
一方、最高税率45%(住民税と合わせると最高55%)が課されるのは給与所得や事業所得などの総合課税です。どれほど数兆円の資産を保有していても、多額の株式売却を行わなかった年度の所得税納付額は、給料をそのまま受け取っている企業の役員や、大型の不動産を売却した個人よりも低くなるケースが構造的に生じます。これがいわゆる「所得が1億円を超えると実効税率負担が低下する」とされる1億円の壁問題の税務的背景です。
また、視点をマクロな地域経済に移すと、総務省の課税標準額データ等に基づく自治体別納税額比較からも顕著な偏在が見て取れます。東京都港区、千代田区、渋谷区の住民1人あたり平均納税額(住民税額)は全国平均を桁違いに上回っており、特に港区では納税義務者1人あたりの平均所得が1,000万円を優に超えています。関西圏では兵庫県芦屋市などが伝統的な高所得層の集積地として知られますが、首都圏心臓部への富の集中傾向は近年ますます加速しています。
一般に知られていない盲点とネットの誤解|税金と富裕層にまつわる3大トラップ
税金とランキングにまつわる言説には、数字の表面だけを捉えた誤解や都市伝説が数多く流布しています。ここでは、一般に見落とされがちな3つの構造的盲点を整理します。
誤解1:「納税額が多い企業=最も経営が健全で優良な企業」である
有価証券報告書に計上される法人税等は、その期の税法上の課税所得に基づいて算出されます。しかし、過去に巨額の赤字を出した企業は、税法上の繰越欠損金控除制度を利用できるため、当期に数百億円の営業利益を上げていても法人税負担がゼロまたは極めて少額になるケースが存在します。逆に、一時的な資産売却益で税額が跳ね上がっているだけの企業もあります。納付税額の大小だけで企業の長期的な事業継続性や財務健全性を測ることはできません。
誤解2:「富裕層は巧妙なタックスヘイブン利用で税金を払っていない」
国際的な課税逃れに対する批判は根強く存在しますが、OECD(経済協力開発機構)主導のCRS(共通報告基準)の運用により、2026年現在の国際金融包囲網は極めて強固です。日本の国税庁は、スイスやシンガポール、ケイマン諸島などの金融機関に開設された日本居住者の口座残高や利息・配当情報を自動的に取得しています。正当な理由のない租税回避行為には厳しい追徴課税が下されるのが実態であり、「海外に隠せば納税を完全に免れられる」という認識は過去の遺物です。
誤解3:「長者番付がなくなったため、国税庁も富裕層の捕捉が難しくなった」
一般市民向けの公示制度が廃止されたことと、税務当局の調査能力は全くの別問題です。むしろ当局は、全国の国税局に配置された富裕層プロジェクトチーム(重点管理対象者担当)を通じて、超富裕層の親族関係、保有不動産、海外資産、暗号資産取引を網羅的にデータベース化しています。一般公開を取りやめたことで、当局はより緻密かつ戦略的な資産捕捉体制を確立しています。

【実態検証】利用者の生の声と現場目線で見えたリアル
高額納税者を取り巻く環境は、SNSが普及した現代において以前とは異なる様相を呈しています。かつては国が強制的に住所や氏名を公表していましたが、現在はインフルエンサーや起業家自身が「今期の納税額は数億円でした」と申告書の控え画像を投稿するケースが見受けられます。
こうした自己開示に対する一般ユーザーの反応をSNSやネットコミュニティで定点観測すると、反応は二極化しています。「莫大なリスクを背負って事業を立ち上げ、巨額の税金を納めて国に貢献しているのだから素直に賞賛すべきだ」という肯定的な声が存在する一方で、「単なる金持ちアピールであり承認欲求に過ぎない」「空き巣や詐欺グループに狙われるリスクを全く理解していない浅薄な行為だ」といった冷ややかな批判も根強く渦巻いています。
都内の税理士法人で資産家をクライアントに持つ税理士は、近年の現場の空気を次のように証言します。
「真の資産家や創業家一族ほど、自らの資産規模や納税額が外に漏れることを極度に嫌がります。かつての公示制度で自宅に押し掛けられた恐怖がトラウマになっている名家も多い。現代の富裕層が求めるのは『名誉のランキング掲載』ではなく、いかに目立たず、合法的に資産を守り、次世代へ円滑にバトンタッチするかという徹底したステルス性です」
【プロの結論】社会的バウンダリーと富の成熟度を測る判断基準
社会心理学および家族社会学の観点から富と個人の関係性を観察すると、自らの経済力を過度に誇示する行為は、精神的な自立が未成熟であることの裏返しと解釈できます。他者からの羨望や承認を必要とするステージにとどまっている間は、財産の公開が人間関係の歪みや共依存的な金銭トラブルを招く引き金となります。
健全な資産形成において最も重要なのは、富を「自己の優位性を示す道具」として扱うのではなく、強固な心理的バウンダリー(境界線)を構築し、外部の雑音から家族や事業を隔離する防壁として機能させることです。
| 富の管理タイプ | 主な特徴と行動傾向 | 潜在的なリスクと弊害 | 専門家が推奨する処方箋 |
|---|---|---|---|
| 顕示型 (自己アピール優先) | SNSやメディアで納税額や贅沢な生活を積極的にアピールし、影響力を誇示する。 | 空き巣・恐喝・詐欺被害リスクの上昇。人間関係の搾取構造化と精神的疲弊。 | 情報の非公開化。承認欲求の根源を見つめ直し、実業の価値創造に集中すること。 |
| 隠匿・孤立型 (過度の疑心暗鬼) | 課税を極度に嫌悪し、不透明なスキームに傾倒。外部との交流を極端に断つ。 | 税務調査による重加算税リスク。情報遮断による詐欺的な投資話への騙されやすさ。 | 信頼できる税理士・弁護士など専門家チームの構築と、適切なコンプライアンス維持。 |
| 成熟型 (社会的バウンダリー確立) | 適正に納税義務を果たしつつ、個人情報は徹底管理。余剰資金は財団や社会事業へ投資。 | リスクは最小化されるが、事業承継や相続税対策などの長期プランニングが必須。 | 現状のスタンスを継続し、持続可能な富の循環モデルを確立すること。 |
事業主や投資家が「法人化すべきか、個人のままで納税すべきか」を判断する際も、見栄やランキングではなく、自らの純利益構造と将来のキャッシュフローに基づいた冷徹な損益分岐点の見極めこそが不可欠です。課税所得が900万円を超える水準からは所得税率が法人実効税率(約30%台前半)を上回り始めるため、長期的な資産保全を視野に入れるならば、個人事務所や法人組織を活用した統制が極めて合理的となります。
【納税額ランキング】に関するよくある質問(FAQ)
Q1:今後、高額納税者の氏名や住所が公開される「長者番付」が復活する可能性はありますか?
A1:制度が復活する可能性は極めて低いと考えられます。憲法上の財産権および個人のプライバシー保護の意識が国際的にも定着している現代において、税額という機微な個人情報を国家が強制的に公表することは、安全保障および人権擁護の観点から受け入れられません。現在議論されているのは、番付の復活ではなく、不当な課税逃れを防ぐための国際的な金融情報交換や税務報告義務の強化です。
Q2:有名タレントやYouTuberの実際の納税額を正確に知る方法は本当にないのでしょうか?
A2:本人が自発的に確定申告書や納税証明書を公開しない限り、第三者が合法的に知る手段はありません。国税庁や税務署の職員には法律上の厳格な守秘義務が課されており、これに違反して情報を漏洩した場合は重い刑事罰が科されます。ネット上に流布している「年収ランキング」の多くは、CM契約料の推定単価や動画再生回数から機械的に算出した推計値に過ぎず、正確な納税額を示すものではありません。
Q3:大企業が納めている税金の内訳は、どこで確認できますか?
A3:上場企業であれば、金融庁の電子開示システム「EDINET」で閲覧できる各社の「有価証券報告書」内の財務諸表(損益計算書および税効果会計関係の注記)で確認できます。そこには「法人税、住民税及び事業税」の金額や、税金計算上の実効税率と法定実効税率の差異の内訳が詳細に記載されており、企業の実際の納税実態を最も正確に把握できる公式資料となっています。
まとめ:透明性とプライバシーの狭間で進化する納税の未来
かつての「長者番付」は、戦後日本の経済成長期における所得の勢いと富への憧れを映し出す鏡でした。しかし、高度情報化社会を迎えた現代において、無制限な個人情報の公開は重大な犯罪リスクへと直結する危険性を孕んでいます。制度の廃止は、社会の成熟に伴う必然的な選択であったと言えます。
2026年現在の日本において、真に注視すべきはセンセーショナルな個人の懐事情ではなく、巨大企業が社会インフラや公共サービスを支えるためにどれだけの税負担を果たしているかという企業倫理の透明性です。また個人においては、表面的な資産額や納付額の多寡に惑わされることなく、適正な申告納税と堅牢な資産防衛のバランスを保ち続ける知性が求められています。 (出典: 納税額ランキング(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
