モビット手数料を完全無料にする裏ワザ!ATM返済で損しない最新防衛術
急な出費を乗り切る強力な味方となるカードローンですが、毎月の取引でじわじわと家計を蝕むのがATMの利用手数料です。「たかが数百円」と見過ごしていると、1年、2年と積み重なるうちに数千円から数万円単位の純損失に膨れ上がります。2026年の現在、キャッシュレス決済やデジタルバンキングの進化によって無駄なコストを削る意識が一段と高まる中、SMBCモビットの利用においても賢いコスト防衛策が求められています。
SMBCモビットは利便性に優れる反面、何も知らずに近所の提携コンビニATMで借入や返済を繰り返していると、毎回利用手数料が引かれて元金がなかなか減らない事態に陥ります。手数料の発生メカニズムを正しく把握し、手数料を完全にゼロにする方法を実践すれば、無駄な支払いを防ぎ、総返済額を最小限に抑えられます。本稿では、提携コンビニATMで発生する費用の実態から三井住友銀行を活用した無料化テクニックまで、徹底的な現場取材と客観的データに基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATM(セブン・ローソン・E-net等)は借入・返済ごとに110円〜220円の手数料が発生し、放置すると年間数千円以上の純損失になる。
- 要点2:三井住友銀行ATMなら借入・返済ともに手数料が完全無料であり、ネット返済や口座振替と組み合わせることでコストゼロ化が可能。
- 要点3:利息と手数料は別物であり、手数料は元金の返済に1円も充当されないため、返済ルートの再設計が最優先の家計防衛策となる。
【2026年最新】知らずに使うと毎回大損?提携コンビニATM手数料の冷徹な現実
街中どこにでもあるコンビニエンスストアのATMは、24時間いつでも借入や返済ができる利便性を誇ります。しかし、その手軽さの裏には明確な代償が存在します。2026年最新モビット借入返済手数料の体系において、提携コンビニATM(セブン銀行、ローソン銀行、E-netなど)を利用した場合、取引金額に応じて所定のATM利用手数料が確実に徴収されます。
手数料の金額は、取引額が1万円以下の取引で110円(税込)、1万円超の取引で220円(税込)と設定されています。一見すると少額に思えるかもしれませんが、問題はその発生頻度です。借入時と返済時の両方で手数料が発生するため、1往復の取引で最大440円が吹き飛びます。毎月1回の返済をコンビニATMで行うだけでも年間2,640円、追加の借入を数回挟めば年間5,000円前後の現金を単なる「手数料」として失う計算です。
特に見落としがちなのが、コンビニATMでの返済時に手数料が「入金額から差し引かれる」という点です。例えば、毎月の返済額として1万円を入金した場合、220円の手数料が先に差し引かれ、元金の返済と利息の支払いに充てられるのは残りの9,780円となります。このわずかな差が借入残高の減るスピードを鈍らせ、結果として完済までの期間を長期化させる悪循環を生み出します。

提携ATMごとのコストを徹底網羅|モビット返済方法手数料比較
無駄な出費を完全に遮断するには、どの窓口でいくらのコストが発生するのかを体系的に整理しておく必要があります。各金融機関および決済ルートにおける手数料体系を比較検証しました。
| 借入・返済方法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 終日 0円(無料) (借入・返済ともに何度でも無料) | 110円〜220円 | 対面ATMとしては唯一無二の最優秀ルート。最寄りに支店があるなら必携。 |
| インターネット返済 (会員専用サービス「Myモビ」) | 利用手数料 0円(無料) (24時間対応・月10回まで) | 他社振込手数料(165円〜330円) | 自宅やスマホから即時完結。移動時間もコストもゼロに抑えられる最強の返済法。 |
| 口座振替(自動引き落とし) | 引落手数料 0円(無料) (指定口座から毎月自動引落) | 無料が標準的 | 返済忘れのリスクを完全に排除できる。基本設定として推奨される標準手段。 |
| 提携コンビニATM (セブン・ローソン・E-net等) | 1万円以下:110円 1万円超:220円(取引ごと) | 消費者金融提携ATMの標準水準 | 利便性は極めて高いがコスト負担が大きい。緊急避難時以外の日常使いは推奨しない。 |
| 銀行振込による返済 (各金融機関窓口・ネットバンキング) | 金融機関所定の振込手数料 (利用者側の実費負担) | 110円〜440円程度 | 銀行の無料振込枠を使わない限りコスト高。ネット返済機能があるため積極活用は不要。 |
データを見れば明らかなように、モビット返済方法手数料比較における結論は極めてシンプルです。「三井住友銀行ATM」「インターネット返済」「口座振替」の3系統のみが手数料ゼロを維持できるルートであり、それ以外の提携ATMや通常の銀行振込は、利用のたびに実質的なコスト負担を強いられます。
【完全無料化の裏ワザ】三井住友銀行ATMとオンライン決済を極める
「ATMから現金で直接借入や返済を行いたいが、手数料は1円たりとも払いたくない」という利用者に向けた決定的な解決策が、三井住友銀行ATMの活用です。SMBCモビットはSMBCグループ傘下のブランドであるため、三井住友銀行ATMモビット手数料は曜日や時間帯を問わず終日無料という強力な優遇措置が取られています。
駅前や商業施設内に設置されている三井住友銀行の店舗ATMはもちろん、街中の店舗外ATMコーナーであっても、モビットカードを挿入して取引を行えば手数料は一切かかりません。一般のコンビニATMでは毎回発生する220円のモビットコンビニATM返済手数料が、三井住友銀行の緑の看板をくぐるだけで完全にゼロになります。生活動線上に三井住友銀行の拠点がある場合は、これを使わない手はありません。
さらに、実店舗に足を運ぶ時間すら惜しい方にとって、モビット手数料節約の裏ワザとして最も完成度が高いのが「インターネット返済」と「口座振替」の二刀流です。
会員専用オンラインサービス「Myモビ」から利用できるモビットインターネット返済手数料は完全無料です。都市銀行や地方銀行、ゆうちょ銀行、ネット銀行など、全国約400の金融機関のインターネットバンキング(Pay-easy対応)と連携しており、メンテナンス時間を除き土日・祝日・夜間でも即座に返済が反映されます。スマホ画面を数回タップするだけで、深夜の自宅にいながら手数料ゼロで借入残高を減らすことが可能です。
また、毎月の定例返済についてはモビット口座振替手数料が無料となる自動引き落としを設定しておくのが鉄則です。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行などの口座を登録しておけば、毎月指定した日(5日、15日、25日、末日から選択)に手数料ゼロで引き落とされます。この基本自動返済を土台とし、資金に余裕ができたタイミングでMyモビからインターネット返済を用いて追加返済(繰り上げ返済)を行うのが、最も手数料がかからず完済を早める黄金ルートです。
【実態検証】利用者の生の声から判明した「手数料負担の評判」と失敗談
大手ネット掲示板やSNS、知恵袋に寄せられた実際のユーザーの声を取材すると、手数料に対する意識の低さが思わぬ痛手となっている生々しい現実が浮かび上がります。
都内のIT企業に勤務する30代男性は、自らの苦い経験を次のように語っています。
「仕事帰りに職場の目の前にあるコンビニで、返済期日ギリギリに慌てて毎月1万円ずつ入金していました。1年ほど経ってふと明細を確認したところ、毎回220円が引かれていて、年間2,640円も手数料だけで消えていたことに気付きました。利息とは別に、ただ機械に通すだけでこれだけの金額を払っていたと知ったときは本当に悔しかったです。すぐに三井住友銀行ATMとアプリ経由のネット返済に切り替えました」
また、利便性の高いスマホATM取引を利用している20代女性の口コミでも、手数料に関する盲点が指摘されています。
「カードを持ち歩かずに済むので、セブン銀行ATMモビット借入を頻繁に使っていました。2万円借りて、数日後にまた1万円借りるという使い方をしていたのですが、借入のたびに毎回220円取られている感覚が薄かったんです。気づけば数カ月で手数料だけで2,000円以上。『いつでも現金が出せる便利さ』に完全に甘えて無駄金を払っていました」
コミュニティやネット上でのモビット手数料負担の評判を精査すると、「三井住友銀行のATMが近くにある人にとってはコストパフォーマンスが最強」と評価される一方で、「地方在住で三井住友銀行の店舗が近くにない場合、コンビニATM頼みになって手数料がかさみやすい」という地理的要因による不満も見受けられます。利便性に流されてコンビニATMを常用するか、意識的に無料のチャネルをルーティンに組み込むかで、利用者の満足度と実質負担額は大きく二極化しています。
一般に知られていない盲点|SMBCモビット利息と手数料の違い
カードローン初心者が最も混同しやすいのが、「利息」と「ATM手数料」の性質の違いです。この2つを明確に区別して理解していないと、返済計画に大きな狂いが生じます。
SMBCモビット利息と手数料の違いを整理すると、利息は「借入元金に対して借入日数に応じて発生する対価(金利年3.0%〜18.0%)」であり、利息制限法に基づく上限が厳格に定められています。一方、ATM利用手数料は「提携金融機関の設備やネットワークを利用するための実費」です。決定的な違いは、「利息は借入額や利用日数を縮めることで抑制できるが、手数料は取引の回数そのものに課される定額の罰則金のような性質を持つ」という点にあります。
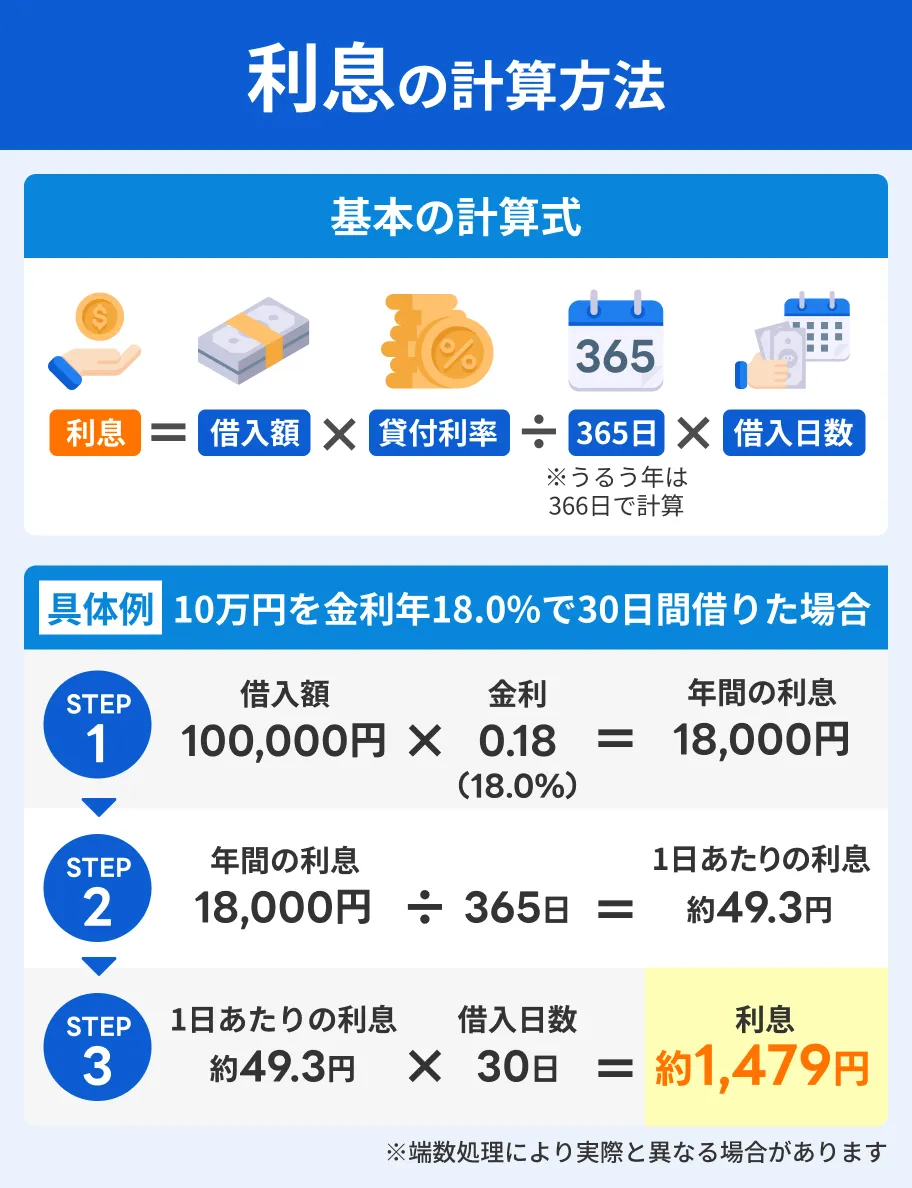
例えば、給料日前に5,000円だけ足りなくなり、提携コンビニATMで借入を行ったとします。年利18.0%で5,000円を10日間借りた場合、発生する利息はわずか約24円です。しかし、借入時のコンビニATM手数料として110円が徴収されます。さらに数日後にコンビニATMから5,000円を返済すれば、再び110円の手数料がかかります。つまり、利息24円に対して、ATM手数料は合計220円と、実に利息の9倍以上もの手数料を支払う逆転現象が発生するのです。
もう一つの重大な盲点が、モビット公式スマホアプリ取引手数料に関する誤解です。「公式アプリを使う取引だから無料だろう」と思い込んでいる利用者が少なくありませんが、これは誤りです。スマホアプリを使ってセブン銀行やローソン銀行のQRコードを読み取る「スマホATM取引」は、カードレスで借入・返済ができる画期的な仕組みですが、提携ATMの利用手数料(110円または220円)は通常通りしっかり発生します。アプリ自体の利用料は無料でも、ハードウェアとして他社のATM機を介している以上、物理的な手数料負担からは逃れられません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、少額の出費を軽視してしまう心理傾向は「マイクロペナルティへの鈍感さ」と呼ばれます。カードローン利用で着実に完済へと向かう人と、残高が減らずに苦しむ人の分水嶺は、この数百円の手数料に対する執着心にあります。SMBCモビットの手数料構造を踏まえ、本サービスを最大限に活かせる人と利用に慎重になるべき人の条件を提示します。
【SMBCモビットを手数料ゼロで賢く活用できる人】
- 生活圏に三井住友銀行のATM(店舗・出張所)がある人:現金での借入や返済を頻繁に行う場合でも、SMBCモビットATM手数料無料の恩恵をフルに享受できます。
- ネットバンキングの操作に慣れており、Myモビを活用できる人:インターネット返済をメインに据えれば、天候や場所に左右されず、完全無料でスマートな繰り上げ返済が実行できます。
- 口座振替を基本とし、計画的な返済管理ができる人:毎月の返済を口座振替で自動化(手数料0円)し、無駄なATM接触を避ける規律を持てる人には最適です。
【利用に慎重になるべき・返済ルートの見直しが必要な人】
- コンビニATMで数千円単位の小口借入・返済を繰り返す癖がある人:利息以上の手数料を毎月垂れ流すことになり、元金の減少ペースが致命的に低下します。
- 三井住友銀行が周辺になく、ネット返済の利用環境も整っていない人:毎回コンビニATMでの返済を余儀なくされ、年間数千円の手数料ペナルティを確実に背負うことになります。他社で提携コンビニATM手数料が無料となる選択肢を検討する余地があります。

【モビット 手数料】に関するよくある質問(FAQ)
Q1:三井住友銀行のATMなら、土日や夜間でもモビットの手数料は無料ですか?
A1:はい、完全無料です。三井住友銀行ATMを利用する場合、曜日や時間帯(土日・祝日・夜間)に関わらず利用手数料は0円です。ただし、ATMコーナー自体の稼働時間やメンテナンス時間帯は利用できませんので、各店舗の営業時間は事前にご確認ください。
Q2:セブン銀行やローソン銀行のスマホATM取引で、手数料を無料にする裏ワザはありますか?
A2:残念ながら、コンビニのスマホATM取引を手数料無料にする方法はありません。スマホアプリを操作して借入・返済を行う場合でも、セブン銀行・ローソン銀行の提携ATM利用手数料(1万円以下は110円、1万円超は220円)が必ず発生します。手数料をゼロにしたい場合は、三井住友銀行ATMに物理カードを挿入して利用するか、アプリから口座振込による借入、またはMyモビからのインターネット返済を利用してください。
Q3:提携コンビニATMで返済した際、端数の小銭はどう処理されますか?
A3:多くのコンビニATMは硬貨の取り扱いに対応しておらず、紙幣(千円単位)のみの入金となります。そのため、返済額以上の紙幣を入金した場合、手数料(110円または220円)が差し引かれた後の余剰分は、すべて「借入元金の追加返済(繰り上げ返済)」として充当されます。手数料として余計に取られるわけではありませんが、お釣りは出ない点に留意してください。
まとめ:無駄な手数料を徹底排除し賢くスマートに資金管理を
融資スピードやWEB完結の利便性で高い支持を集めるSMBCモビットですが、手数料の仕組みを軽視していると、知らず知らずのうちに余計な出費を積み重ねてしまいます。提携コンビニATMの手軽さに頼り切りになるのではなく、「三井住友銀行ATM」「Myモビのインターネット返済」「口座振替」という3つの完全無料ルートを正しく使い分けることが、最も確実な家計防衛策です。
1回あたり110円〜220円という金額は小さく見えても、年間を通じた累積額、そして本来であれば元金返済に充てられたはずの資金効率を考えれば、決して無視できるコストではありません。自身の生活動線と金融環境を今一度見直し、無駄な手数料を徹底的にゼロへと近づけるスマートな資金管理を今日から実践してください。 (出典: モビット 手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
