モビットを手数料無料で使い倒す裏ワザ|提携ATMで損しない全手順
SMBCモビットを利用する際、駅前や近所のコンビニATMへ何気なく立ち寄り、借入や返済を繰り返していないでしょうか。取引のたびに差し引かれる110円や220円の利用手数料は、少額に見えても回数を重ねるごとに膨らみ、実質的な利息負担を大きく跳ね上げる要因になります。
カードローンを賢く使いこなす最大の鉄則は、余計なコストを1円も払わない環境を整えることです。提携コンビニATMで損をしてしまう構造的な背景を整理したうえで、三井住友銀行ATMやインターネット取引を駆使して「借入・返済ともに手数料ゼロ」を実現する具体的なルートを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMの利用には毎回110円〜220円の手数料がかかり、月2回の利用でも年間5,000円以上を失う計算になる。
- 要点2:三井住友銀行ATMを使えば借入・返済ともに手数料0円。ネット返済・口座振替・振込キャッシングも手数料無料で利用できる。
- 要点3:公式スマホアプリの「スマホATM取引」は利便性が高い反面、提携ATM手数料が発生するため、手数料節約にはネット送金や口座振替の併用が不可欠。
【知らずに使うと大損】コンビニATM利用で手数料が膨らむカラクリ
「給料日前で手持ちが心細いから、近くのコンビニでとりあえず1万円だけ引き出す」「今月分の返済期日が迫っているから、仕事帰りにコンビニATMへ立ち寄る」。こうした日常の何気ない行動が、無駄な支出を招く最大の落とし穴です。
SMBCモビットの提携ATMを利用する場合、取引金額に応じた所定の手数料が発生します。法律および各金融機関の規約に基づき、利用金額が1万円以下の取引では110円(税込)、1万円を超える取引では220円(税込)が利用者の負担となります。
たとえば、月に1回借入を行い、月に1回返済を行うと仮定します。双方が1万円を超える取引であれば、1往復で440円の手数料が差し引かれます。これを1年間続けるだけで、手数料負担は合計5,280円に達します。消費者金融の借入金利(実質年率3.0%〜18.0%)に加えてこの固定コストを払い続けることは、利息を自ら上乗せして支払っている状態と変わりません。
現場の取材でも、「利息の支払いを早く減らそうと小まめに千円単位でコンビニ返済していたら、返済額のかなりの割合が手数料に消えていた」と悔やむ利用者の声が目立ちます。小分けにした取引ほど手数料負けするリスクが高まるため、最初の段階で仕組みを把握しておく必要があります。

モビットで手数料無料にする裏ワザと提携ATMの落とし穴を完全解説
提携ATMを利用すると手数料がかかる一方で、SMBCモビットには完全合法かつ公式に手数料を0円に抑える明確なルートが存在します。知っている人だけが得をし、知らない人が損を続けてしまう決定的な分岐点は「SMBCグループのインフラを活用しているかどうか」にあります。
SMBCモビットは三井住友フィナンシャルグループの主要企業です。この強みを背景に、全国に設置されている三井住友銀行の店舗内・店舗外ATMにおける取引手数料は「いつでも終日無料」という優遇措置が設けられています。モビットカードを三井住友銀行ATMに挿入して取引する場合、平日昼間はもちろん、夜間や土日・祝日であっても借入・返済の手数料は一切かかりません。
街中を見渡せば、銀行の支店ATMだけでなく、駅構内や商業施設、オフィスビル内に設置された三井住友銀行の出張所ATMが多数存在します。わざわざ手数料が引かれるコンビニATMの操作画面をタッチする前に、徒歩数分の距離にある三井住友銀行ATMを探すだけで、無駄な出費を確実に防ぐことができます。
提携ATMの利便性に流されず、手数料ゼロのチャネルを把握してルーティン化することこそが、最も手堅い節約術です。
【2026年最新】SMBCモビット返済方法手数料比較と最適ルート
日常の借入や毎月の返済において、どの窓口を選べばコストを完全に抑えられるのかを一目で把握できるよう、主要なチャネル別の手数料を整理しました。
| 借入・返済方法 | 利用手数料(税込) | 対応時間・特徴 | 編集部の推奨評価 |
|---|---|---|---|
| 三井住友銀行ATM | 0円(完全無料) | 平日・土日祝問わず無料(※機器稼働時間に準ずる) | 物理カードを使うなら最優先すべきルート |
| インターネット返済(Pay-easy等) | 0円(完全無料) | 24時間365日即時反映、スマホ完結 | 返済時のベストプラクティス。1円単位で決済可能 |
| 口座振替(自動引き落とし) | 0円(完全無料) | 毎月自動引き落とし(指定銀行口座) | 返済忘れ防止に最適。手数料もかからない |
| 振込キャッシング(借入) | 0円(モビット側負担) | 指定口座へ最短数分で振込実行 | 借入時の最推奨。現金化も手持ち銀行の無料枠で行える |
| セブン銀行・ローソン銀行ATM | 1万円以下:110円 1万円超:220円 | カード取引・スマホATM取引ともに手数料発生 | 緊急時以外の利用は控えるべき |
| 銀行振込(指定口座への送金返済) | 各金融機関の振込手数料(実費) | 金融機関やネットバンキングの優遇枠次第 | ネット銀行の他行振込無料枠がない場合は避けるべき |
この比較データから導き出される結論は明確です。現金を直接手元に出し入れするなら三井住友銀行ATM、画面上の操作で完結させるならインターネット返済または振込キャッシングを選ぶことで、手数料の流出を完全に防ぐことができます。
余計な出費をゼロにする具体的な手順|ネット返済と口座振替の賢い設定
手数料をゼロにするための最も効率的な運用基盤は、会員専用サービス「Myモビ」を起点としたデジタル取引の確立です。物理的な移動を伴わず、深夜でも自宅から手数料無料で手続きが完了します。
借入を無料にする手順:振込キャッシングのフル活用
現金を借りたいとき、コンビニATMへ直行するのは得策ではありません。SMBCモビット公式スマホアプリまたはウェブ版「Myモビ」にログインし、振込キャッシングを申請するのが確実です。
- 公式アプリを開き、「振込キャッシング」を選択。
- 希望の借入金額を入力し、振込先口座を指定して確定。
- 最短数十秒〜数分で自身のメインバンク口座に入金される。
- 入金された現金は、自身の銀行の「無料時間帯・無料優遇枠」を使って引き出す。
このワンクッションを挟むだけで、モビット側の借入手数料は0円となり、無駄な出費を完全に回避できます。
返済を無料にする手順:インターネット返済と口座振替
毎月の返済で手数料をゼロにする手段として、口座振替の事前登録が基本形となります。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行をはじめとする提携金融機関口座を登録しておけば、毎月決まった日に自動で引き落とされ、振替手数料はかかりません。
また、随時返済(繰り上げ返済)を行いたいときは、Pay-easy(ペイジー)を経由したインターネット返済が威力を発揮します。Myモビから返済希望額を入力し、普段利用しているネットバンキングにログインして決済を承認するだけで、24時間365日、手数料0円で元本を直接減らすことができます。
注意すべき盲点:公式アプリの「スマホATM取引」
ここで多くのユーザーが見落としがちなのが、公式スマホアプリの機能である「スマホATM取引」の手数料です。カード不要でスマホのQRコードをかざすだけでセブン銀行ATMやローソン銀行ATMから現金の引き出し・預入れができる画期的な仕組みですが、提携コンビニATMの手数料(110円/220円)は通常通り発生します。
「公式アプリを使っているから無料だろう」という思い込みから、毎月スマホATMを多用して手数料を引かれ続けているケースが後を絶ちません。アプリ経由であっても、提携コンビニの機械を通す以上はコストがかかる点を認識しておく必要があります。
【実態検証】モビット一括返済手数料無料のやり方と利用者の生の声
ボーナス支給時や臨時収入が入った際、借入残高をまとめて清算する「一括返済」でも、窓口の選択を誤ると余計なコストや手間が発生します。提携コンビニATMでは、紙幣しか取り扱えない仕様上、1円単位の端数を含む一括完済が物理的に困難です。
ソーシャルメディアや知恵袋などのコミュニティを分析すると、以下のような失敗談が散見されます。
「提携ATMで全額返そうとしたら千円単位でしか入金できず、お釣り返却にも対応していないと言われて困惑した。結局端数を残すことになり、翌月にもう一度手続きする羽目になった」
「コンビニで多めに入金して過剰入金分の返還手続きを求めたが、指定口座への返還振込で手数料が引かれてしまい本末転倒だった」
こうしたトラブルを避け、手数料ゼロでスマートに一括返済を完了させる方法は2つに絞られます。
- インターネット返済を利用する:Myモビ上で返済日当日の正確な借入残高(利息を含む1円単位の金額)を確認し、Pay-easy決済でそのまま全額を指定して決済する。手数料は0円、自宅で即座に完済証明のステータスに切り替わります。
- 三井住友銀行の本支店ATM(硬貨対応機)を利用する:店舗内に設置された平日稼働のATMであれば、硬貨の投入に対応している機械があります。モビットカードを使い、1円単位の端数まで硬貨で入金すれば、手数料ゼロで完全清算が可能です。
余分な小銭のやり取りや二度手間を防ぐ観点からも、ネット返済による一括完済が最も合理的です。

一般に知られていない盲点とネットの誤解
モビットの手数料にまつわる情報の中には、古い情報や制度の誤解に基づいた言説が少なからず存在します。誤った知識のまま行動して不利益を被らないよう、正確な事実を確認しておきます。
誤解1:「提携ATMでもキャンペーン期間中なら無料になることがある」
一部の他社カードローンでは提携ATMの無料キャンペーンが実施されることがありますが、SMBCモビットにおいてセブン-イレブン、ローソン、ファミリーマート等の提携コンビニATM利用手数料が無条件で無料になるキャンペーンは原則行われていません。コンビニATMを利用する限り、常に規定の手数料が差し引かれます。
誤解2:「三井住友銀行の口座を持っていなければ三井住友銀行ATMは使えない」
「三井住友銀行の口座を持っていないから、あの緑のATMは使えない」と思い込んでいる利用者がいますが、これも完全な誤解です。モビットカードさえ持参すれば、三井住友銀行の預金口座の有無に関係なく、誰でもATMの手数料無料特典を享受できます。
誤解3:「端数を残した無利息残高なら放置しても手数料はかからない」
千円未満の端数は「無利息残高」として扱われ、利息が発生せず督促も来ない仕組みになっています。しかし、これを完済と勘違いして長期間放置すると、契約が存続したまま信用情報機関に記録が残り続け、将来の住宅ローンやマイカーローンの審査で思わぬ悪影響を及ぼすリスクがあります。手数料ゼロのネット返済を使い、1円単位できれいに清算しておくのが安全です。
【専門家の分析】金利よりも怖い「ATM手数料」の心理的罠と賢い利用基準
行動経済学の観点から見ると、人間は「大きな数字の利息」には警戒心を抱く一方で、「数百円の手数料」に対しては認知が鈍る心理的傾向(メンタル・アカウンティング/心の会計)を持っています。
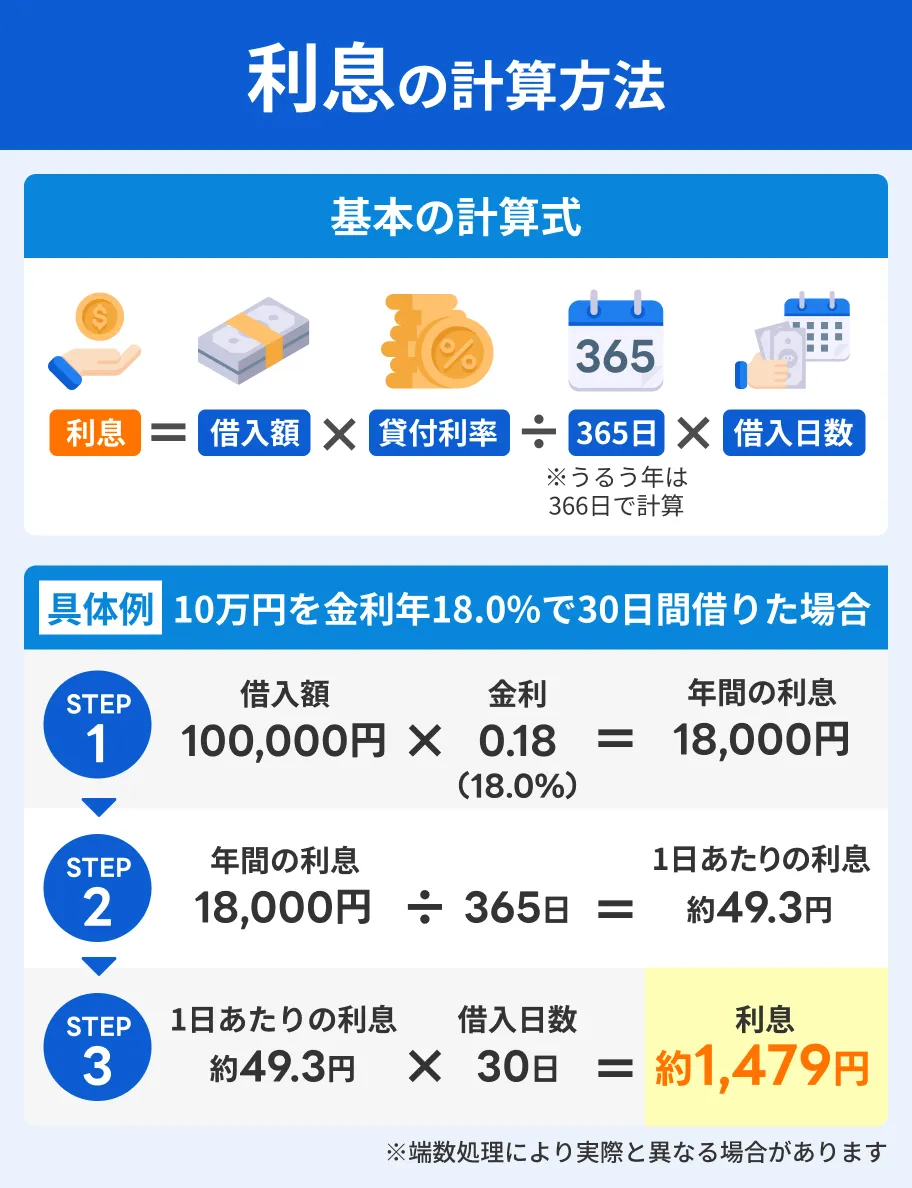
たとえば、10万円を年利18.0%で1か月借りた場合の利息は約1,479円です。これに対して、借入と返済でコンビニATMを1回ずつ使い、440円の手数料を支払ったとすると、手数料だけで利息の約30%に相当する額を余分に支払っている計算になります。投資や資産運用で年利数パーセントのリターンを追求する現代において、取引1回で数パーセントもの固定損失を自ら確定させてしまう行為は、構造的に極めて不利な資金管理と言わざるを得ません。
少額決済を無意識に容認する「ラテ・マネー効果」と同様に、ATM手数料を軽視する習慣は資金計画の規律を徐々に崩壊させます。したがって、モビットを利用する際は、自身の行動パターンに合わせて明確な利用基準を設けることが肝要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 問題なく活用できる人:
- 生活圏(通勤ルートや近隣)に三井住友銀行の支店・ATM出張所がある人
- 日常的にスマートフォンやネットバンキングを使いこなし、ネット返済・振込キャッシングを迷わず操作できる人
- 給与口座から自動引き落とし(口座振替)を設定し、計画的に元本返済を進められる人
- 利用に慎重になるべき人:
- 「スマホATMが便利だから」と、近所のコンビニで週に何度も少額の出入金を繰り返してしまう人
- ネットバンキングの口座を持っておらず、紙の現金決済しか行わない人
- 利用明細を細かく確認せず、手数料の引き落としに無頓着な人
【モビット 手数料無料】に関するよくある質問(FAQ)
Q1:三井住友銀行ATMなら土日や夜間でも本当に手数料無料ですか?
A1:はい、完全無料です。曜日や時間帯による追加の手数料加算はありません。ATMが物理的に稼働している時間内であれば、土曜・日曜・祝日や深夜の稼働時間帯であっても、借入・返済ともに手数料0円で利用できます。
Q2:公式スマホアプリのスマホATMでローソンやセブン-イレブンを使うと無料になりますか?
A2:無料にはなりません。公式アプリを用いた「スマホATM取引」は、カードを持ち歩かずに現金を引き出せる利便性がありますが、提携ATM利用手数料(1万円以下:110円、1万円超:220円)が通常通り発生します。手数料を無料にしたい場合は、アプリから「振込キャッシング」を申し込み、自分の銀行口座へ送金する手順を選んでください。
Q3:借入を手数料無料で行う最もスピーディーな方法は何ですか?
A3:公式アプリまたはMyモビから「振込キャッシング」を依頼する方法です。メンテナンス時間等を除き、最短数十秒で登録口座へ手数料無料で振り込まれます。手元に現金が必要な場合は、振込先銀行のキャッシュカードを使い、その銀行の無料時間帯やステージ優遇枠を活用して出金するのが最も無駄のないルートです。
Q4:口座振替(自動引き落とし)の返済手数料は本当に0円ですか?
A4:はい、0円です。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行などの提携口座から毎月の返済日に引き落とされる際、振替手数料は一切発生しません。返済期日忘れの防止とコスト削減を両立できる最も推奨される返済方法です。
Q5:一括返済をインターネット返済で行う場合、1円単位の端数も綺麗に清算できますか?
A5:完全に清算可能です。Myモビのインターネット返済はPay-easyのシステムを利用しているため、1円単位での金額指定ができます。利息を含めた端数残高をピッタリ支払うことができ、手数料も無料のため、過不足金を生じさせずに一発で完済できます。
まとめ:手数料ゼロの仕組み化で無駄なコストを徹底排除しよう
SMBCモビットをコスト効率よく利用するための核心は、「提携コンビニATMからの直接出入金を避け、三井住友銀行ATMまたはネットサービス(Myモビ)へ一本化する」というシンプルな原則に集約されます。
1回あたりは数百円の少額に見えるATM手数料も、長期的な借入・返済サイクルの中では確実に手元資金を削り取っていきます。借入時は「振込キャッシング」、返済時は「口座振替」と「インターネット返済」、そして現金が必要な場面では「三井住友銀行ATM」を選択する――この基本設計を日常のルールとして固定化し、余計な手数料の支払いをゼロに抑えましょう。 (出典: モビット 手数料無料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
