高校生の103万の壁超えで親の税金激増?扶養控除と手取り逆転の罠
全国的な最低賃金の大幅な引き上げに伴い、高校生のアルバイト現場で深刻なトラブルが多発しています。都市部を中心に時給1,200円を超える求人が珍しくなくなったことで、放課後や週末に少しシフトを増やしただけで、年間の給与収入があっという間に「103万円」の大台を突破してしまうケースが急増しているためです。
「自分で部活の遠征費や進学費用を稼ぎたい」という高校生の健気な自立心が、結果として世帯全体の手取りを大きく減らし、家庭内に修羅場をもたらす事例が後を絶ちません。本人が汗水垂らして稼いだバイト代が、なぜ親の給料の手取りを数十万円規模で奪い去ってしまうのか。制度の盲点と、2026年最新の税制議論を踏まえた実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生の年収が103万円を超えると親の扶養控除が完全消滅し、親の年収次第で世帯の税負担が年間約7万〜11万円以上跳ね上がる。
- 要点2:「勤労学生控除」で本人の所得税をゼロに抑えても、親の扶養控除は復活せず「手取り逆転」の罠から逃れることはできない。
- 要点3:高校生(昼間学生)は社会保険の106万円の壁は適用外だが、100万円の住民税の壁や130万円の扶養外れには厳重な警戒が不可欠。
【親の税金はいくら上がる?】高校生が103万円を超えた瞬間に起きる衝撃の税負担シミュレーション
高校生の子を持つ保護者が最も警戒すべき事態、それは「子供が良かれと思ってバイトに励んだ結果、親の給与明細から容赦なく天引き額が増える」という現実です。現行の税制において、給与収入が年間103万円以下であれば、所得税法上の「扶養親族」として扱われ、親の所得から扶養控除が差し引かれます。
16歳以上19歳未満の高校生が扶養に入っている場合、親が受けられる控除額は所得税で38万円、住民税で33万円です。しかし、子供の年収が103万1円になった瞬間、この合計71万円分の控除枠が完全に消滅します。控除がゼロになるということは、その金額分だけ親の課税所得が底上げされ、親の税金が急増することを意味します。
具体的に親の税負担がいくら増えるのか、親の年収別に算出した衝撃的な試算データは以下の通りです。
- 親の年収が約400万〜500万円(所得税率10%・住民税率10%)の場合:
・所得税の増加:38万円 × 10% = 38,000円(※復興特別所得税別)
・住民税の増加:33万円 × 10% = 33,000円
⇒ 世帯全体で年間約7万1,000円の増税 - 親の年収が約600万〜700万円(所得税率20%・住民税率10%)の場合:
・所得税の増加:38万円 × 20% = 76,000円(※復興特別所得税別)
・住民税の増加:33万円 × 10% = 33,000円
⇒ 世帯全体で年間約10万9,000円の増税 - 親の年収が約800万〜900万円(所得税率23%・住民税率10%)の場合:
・所得税の増加:38万円 × 23% = 87,400円(※復興特別所得税別)
・住民税の増加:33万円 × 10% = 33,000円
⇒ 世帯全体で年間約12万円超の増税
仮に高校生が年間104万円を稼いだとします。103万円からオーバーした金額はわずか「1万円」です。高校生本人は1万円多く手に入れたつもりでも、親の税金が約8万〜12万円跳ね上がるため、世帯全体としては差し引き約7万〜11万円の大赤字(手取り逆転)に陥ります。配偶者控除のような段階的な「配偶者特別控除」が子供の扶養には一切用意されていないことが、この急激な崖を生み出しています。
【徹底比較】高校生バイトを取り巻く「税金と社会保険の壁」一覧データ
世間では単に「103万の壁」と一括りにされがちですが、高校生のアルバイトには住民税、所得税、さらには社会保険に至るまで複数の基準線が複雑に絡み合っています。各ラインを整理した詳細な比較データを提示します。
| 基準となる壁 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁(住民税) | 本人の住民税(均等割・所得割)が発生。自治体により93万〜100万円で分岐。 | 年額数千円〜1万円程度の自己負担。親の扶養には影響なし。 | 負担感は軽微だが、高校生宛てに納税通知書が届くため本人が驚くケースが多い。 |
| 103万円の壁(所得税・親の扶養) | 基礎控除48万円+給与所得控除55万円の合算ライン。親の一般扶養控除(38万円)が消滅。 | 親の税負担が年約7万〜12万円増。本人の所得税も課税開始。 | 家計破壊の最大要因。わずか数百円の超過でも例外なく控除がゼロになる危険地帯。 |
| 106万円の壁(社会保険) | 大企業等における短時間労働者の厚生年金・健康保険の強制加入ライン。 | 高校生(昼間学生)は法律上「学生除外」のため原則として対象外。 | 主婦パートと混同されやすい盲点。定時制や通信制の特定条件を除き警戒不要。 |
| 130万円の壁(健康保険の扶養) | 親の勤務先の健康保険(組合健保・協会けんぽ)の被扶養者から完全除外。 | 高校生自身が国民健康保険・国民年金(※20歳以上)に加入義務。 | 年間数十万円単位の保険料負担が本人生じるため、高校生バイトとしては完全なレッドライン。 |
重要なのは、大学生やパート主婦で話題になる「106万円の社会保険の壁」は、全日制の高校生(昼間学生)には適用されないという点です。健康保険法および厚生年金保険法において、昼間学生は適用除外と明記されています。したがって、高校生が真に警戒すべきは「100万円の住民税」「103万円の親の税金」、そして「130万円の健康保険脱落」の3点に絞られます。
【誤解の是正】「勤労学生控除」の甘い罠と交通費の落とし穴
ネット上のQ&AサイトやSNSで、極めて危険なアドバイスが飛び交っています。「高校生なら勤労学生控除があるから、130万円までバイト代を稼いでも所得税は取られない」という言説です。この言葉を真に受けた高校生が、年末に家庭内で大惨事を引き起こしています。
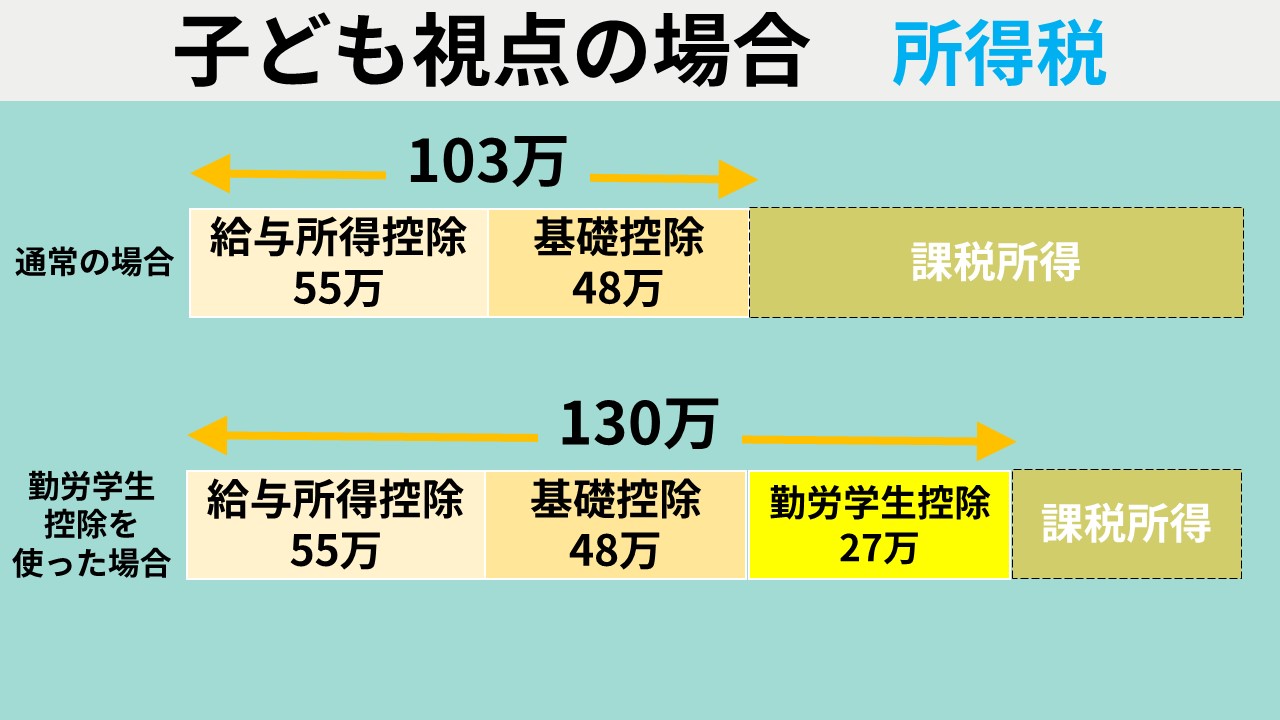
確かに、高校生自身が学校から証明書を取り付けて確定申告や年末調整を行えば、勤労学生控除(27万円)が適用され、基礎控除48万円+給与所得控除55万円+27万円=130万円まで本人の所得税はゼロになります。しかし、これはあくまで「高校生本人の所得税」の話に過ぎません。
所得税法における親の扶養控除の条件は、「扶養親族の合計所得金額が48万円以下(給与収入換算で103万円以下)」と冷徹に規定されています。子供が勤労学生控除を使おうが使うまいが、年収103万円を超えた瞬間に親の扶養控除は1円も残らず吹き飛びます。「自分の税金がタダになったから問題ない」と勘違いした結果、親の口座から十数万円が消し飛ぶという構造的トラップには、細心の注意が必要です。
もう一つの深刻な落とし穴が「交通費(通勤手当)」の取り扱いです。原則として、電車やバスなどの公共交通機関を利用した通勤手当は、月15万円まで非課税とされており、103万円の計算には含まれません。
ところが、個人経営の飲食店や小規模なバイト先では、「時給1,200円(交通費全額込み)」として契約していたり、給与明細上で基本給と交通費を分けずに「総支給額」として一括計上していたりするケースが散見されます。給与明細の非課税欄に記載がなく、課税支給額に交通費が含まれてしまっている場合、税務署からは「すべて給与」と判定され、交通費のせいで103万円を数千円オーバーしてしまうという悲痛な事故が発生しています。

【実態検証】知恵袋やSNSで悲鳴をあげる親子の現場ドキュメント
時給インフレが進む労働現場では、店長からの「お願いシフト」と高校生の責任感が仇となる事例が後を絶ちません。大手質問サイトや取材現場で明らかになった生々しい証言が、制度の不条理を浮き彫りにしています。
都内の公立高校に通う男子生徒の保護者(40代会社員・年収650万円)は、当時の切迫した家庭内の様子をこう振り返ります。
「12月の半ば、息子の部屋に置いてあった給与明細の束を何気なく計算して血の気が引きました。コンビニと居酒屋を掛け持ちしており、年間累計で108万円に達していたのです。息子を問い詰めると、『人手不足で店長に泣きつかれて断れなかった。全部自分の大学進学費用として貯金しているのに、何で怒られなきゃいけないんだ』と激しい口論になりました。結局、私の翌年の住民税と所得税で11万円近く余計に引かれ、息子の稼ぎを親が回収するような形になり、家庭内の空気は最悪でした」(取材証言より)
現場の高校生たちを追い詰めているのは、「意図しない壁超え」です。東京都の最低賃金は高水準を維持しており、週3日、1日4時間のバイトでも月収は約6万円、年間で約72万円に達します。ここに夏休みや冬休みの集中シフト、深夜手当(18歳以上の場合)が加われば、本人が「少し頑張った」程度の感覚で103万円の境界線に到達してしまいます。
アルバイト先が複数ある場合の「年末調整の盲点」も極めて深刻です。2か所以上でバイトをしている場合、それぞれの職場は他方の給与額を把握していません。甲欄で年末調整を受けたメインのバイト先で「年収80万円だから大丈夫」と油断していても、乙欄扱いのサブのバイト先で30万円を稼いでいれば合算で110万円となり、税務署のマイナンバー突き合わせによって翌年秋頃に親の会社へ「扶養控除の是正通知」が届くことになります。
【プロの結論】家族社会学と心理的バウンダリーから紐解く「親子の距離感」
高校生のアルバイトと103万の壁を巡る摩擦は、単なる税制の損得勘定にとどまらず、日本社会における家族関係や親子の自立プロセスに潜む構造的歪みを映し出しています。
家族社会学・共依存の視点から見出すべき教訓
現代の親子関係において頻繁に指摘されるのが、健全な「心理的バウンダリー(境界線)」の欠如です。親が子供の通帳やシフトを完全に支配・管理し、子供を家計の従属物として扱う「過干渉型」が存在する一方で、労働条件や税金の話をタブー視して一切関与せず、税金の是正通知が来てから子供を激しく糾弾する「放置・感情爆発型」の親も少なくありません。
高校生が労働を通じて対価を得る行為は、社会化に向けた重要なファーストステップです。しかし、日本の税制は「世帯単位課税」の性格を色濃く残しており、未成年者の労働が親の税負担に直結する仕組みになっています。子供に悪気がないからこそ、「家庭内での合意形成と情報開示」が不可欠です。
親は単に「これ以上働くな」と頭ごなしに制限するのではなく、「あなたが103万円を超えて働くと、家計全体でこれだけの損失が出てしまう」という税の仕組みをガラス張りにし、対等な大人として説明する姿勢が求められます。お金の教育(金融リテラシー)を家庭内で実践する絶好の機会と捉えるべきです。
【プロの結論】壁を意識して働くべき人・慎重になるべき人の判断基準
各家庭の状況によって、103万円の壁に対するアプローチは明確に分かれます。自身の家庭環境に照らし合わせ、以下の基準で戦略を選択してください。
- 103万円以下に抑えるべき家庭の条件:
・親の年収が中〜高所得層(年収500万円以上)で、税率が高い世帯。
・高校生のバイト代が本人の小遣いや遊興費、部活の消耗品代程度にとどまる場合。
・親の勤務先から「扶養手当(家族手当)」が支給されており、扶養から外れると手当(月額1万〜2万円程度)まで打ち切られる場合。 - 103万円の壁を気にせず徹底的に稼ぐべき家庭の条件:
・親が非課税世帯や低所得層であり、扶養控除の恩恵が元々極めて小さい場合。
・高校生本人が年間150万〜180万円以上を稼ぎ出し、親の増税分(約10万円)を本人の手取り増加分が圧倒的に上回る覚悟がある場合。
・学費や生活費を本人が完全に独立して工面しなければならない事情がある場合。

【2026年最新動向】103万の壁引き上げ議論と高校生バイトへの波及効果
政界やメディアを揺るがし続けている「年収103万円の壁の引き上げ議論」。インフレと最低賃金上昇に現行の税制が追いついていないという世論の後押しを受け、基礎控除や給与所得控除の改定論議は2026年現在も税制改正の焦点であり続けています。
しかし、ニュースの表面的な見出しだけで「もう103万円を気にしなくていい」と判断するのは極めて軽率です。仮に控除枠の引き上げが法制化されたとしても、以下の構造的な課題が残されています。
第一に、政府・与党の税制調査会における議論では、「本人課税の引き上げ」と「親の扶養控除の要件」が必ずしも完全連動しない懸念が存在します。高校生年代(16歳〜18歳)に対しては児童手当の支給対象が拡充された経緯があり、その財源手当てとして扶養控除自体の見直しや縮小が常に俎上に載せられているためです。
第二に、企業の家族手当(扶養手当)の支給基準が、国の税法基準である「103万円」に据え置かれたままになっている企業が依然として数多く存在します。国の税制が変わっても、親の勤め先の就業規則が改定されなければ、高校生が基準を超えた途端に毎月の家族手当が消滅するという民間ローカルの罠は残存します。最新動向を注視しつつも、手元の給与管理を緩めるべきではありません。
【高校生 103万の壁】に関するよくある質問(FAQ)
Q1:高校生が103万円を超えたら、学校や親にバイト先から連絡がいきますか?
A1:バイト先の会社から高校や親へ直接「103万円を超えました」と電話がいくことはありません。しかし、バイト先は従業員の給与支払報告書を毎年1月末までに各自治体へ提出する義務があります。自治体内で親の確定申告や年末調整データと突き合わされ、翌年の夏から秋にかけて親の勤務先に「扶養控除の否認・税額変更通知」が届くため、親には100%確実に発覚します。学校に対しては、校則違反などで自治体から連絡がいくことは通常ありません。
Q2:12月に103万円を超えそうな時はどう対処すればいいですか?
A2:12月中にシフトを削り、年間の総支給額(1月1日〜12月31日までに実際に支払われた給与ベース)を103万円以内に収めるのが最も確実です。注意すべきは「給与の支払い日」です。12月働いた分の給料が翌年1月支給であれば、その分は翌年の収入としてカウントされます。年末に慌てないよう、11月時点までの累計給与明細を確認し、12月支給予定の金額を逆算してシフトを調整してください。
Q3:特定扶養控除と一般の扶養控除、高校生はどちらが適用されますか?
A3:原則として高校生は「一般の控除対象扶養親族(控除額38万円)」が適用されます。控除額が63万円に跳ね上がる「特定扶養親族」は、その年の12月31日時点で満19歳以上23歳未満となる方が対象です。ただし、早生まれで高校在学中に19歳を迎える学年や、浪人を経て高校に在籍しているケースなどでは特定扶養控除の対象となる場合があり、その際の扶養喪失による親の増税打撃はさらに甚大(年間十数万円〜二十万円規模)になります。
Q4:高校生でも確定申告をしないと脱税になりますか?
A4:掛け持ちバイトをしていて年末調整をされていない給与がある場合や、年収が103万円を超えて勤労学生控除を適用したい場合は確定申告が必要です。また、毎月の給与から所得税があらかじめ源泉徴収されている場合、年間収入が103万円以下であれば確定申告を行うことで天引きされていた税金が全額還付(返金)されます。脱税ペナルティを避けるだけでなく、払いすぎたお金を取り戻すためにも確定申告の知識は不可欠です。
まとめ:手取り逆転を防ぎ健全な自立を支える家計戦略
高校生が社会に出て働く経験は、金銭感覚を養い自立心を育むかけがえのない機会です。しかし、無知のまま無防備にシフトを詰め込んだ結果、親の税金が跳ね上がり世帯の手取りが逆転してしまっては、誰も得をしない結末を迎えてしまいます。
年間103万円という数字は、月平均に直せば約8万5,800円です。給与明細の「総支給額(非課税交通費を除く)」を毎月親子で確認し、11月〜12月の繁忙期にリミットを超えてしまわないよう年間ベースでスケジュールを管理することが鉄則です。
税制改正の議論がどれほど進展しようとも、「我が家の手取りを最大化する境界線はどこか」という計算の本質は変わりません。感情的な対立を避け、家庭内でオープンにお金と制度の仕組みを共有することこそが、理不尽な増税トラップから世帯を守る唯一の防壁です。 (出典: 高校生 103万の壁(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
